MEI ou ME para psicólogo: a estrutura certa (e por que não dá MEI)
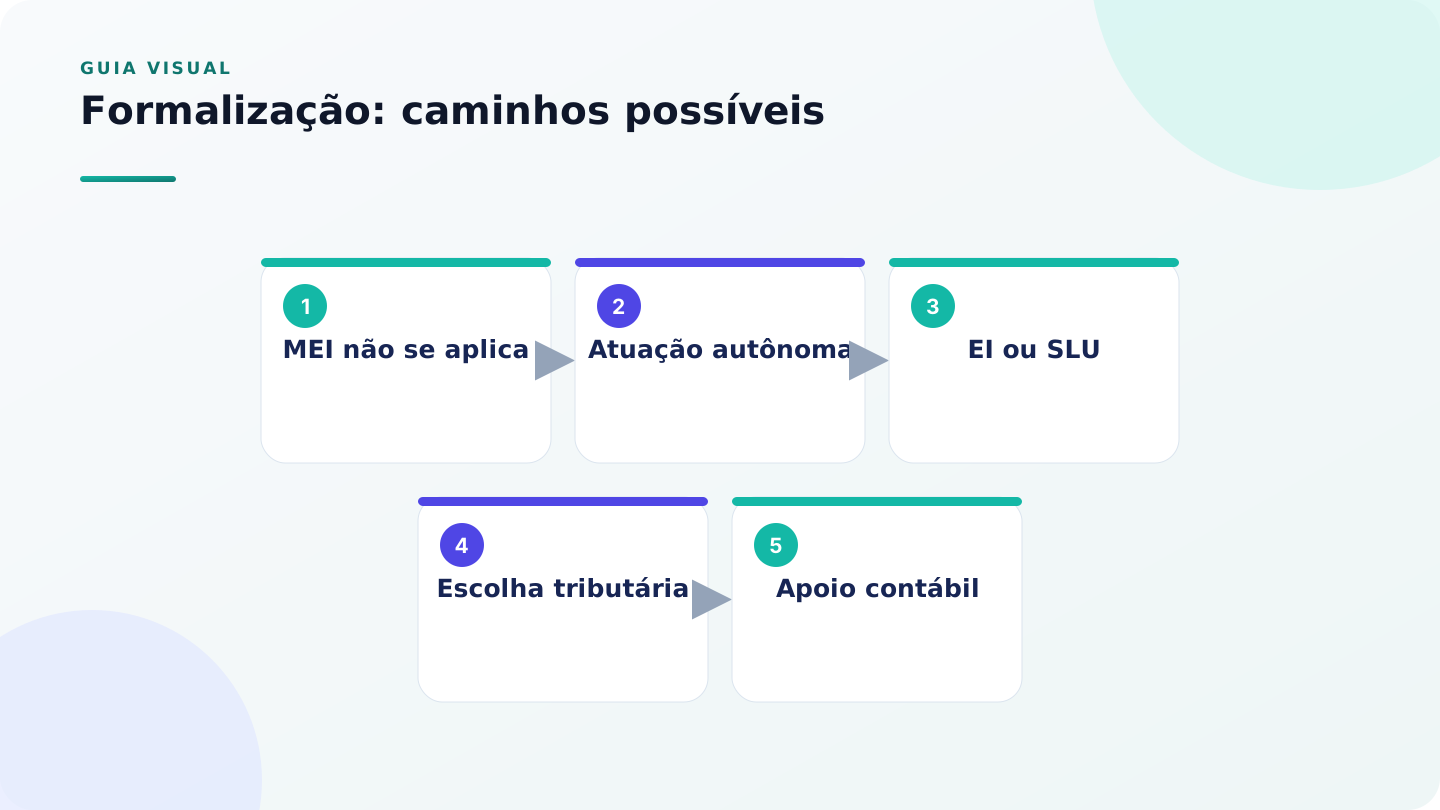
Não, psicólogo não pode ser MEI. A psicologia é profissão regulamentada e intelectual, e essas atividades ficam fora da lista oficial do MEI. Quem quer abrir CNPJ costuma optar por Empresário Individual (EI) ou Sociedade Limitada Unipessoal (SLU), com tributação no Simples Nacional (Anexo III ou V, conforme o Fator R) ou no Lucro Presumido. A escolha certa depende do seu faturamento, das suas despesas e da sua folha — e deve ser confirmada com um(a) contador(a).
Psicólogo pode ser MEI? (não — e por quê)
Essa é a dúvida que quase todo consultório novo tem, e a resposta é direta: psicólogo não pode se registrar como MEI. O MEI (Microempreendedor Individual) foi criado para formalizar atividades específicas — comércio, alguns serviços operacionais, artesanato — e tem uma lista oficial fechada de ocupações permitidas. Profissões regulamentadas e de natureza intelectual, como a psicologia, não estão nessa lista e não podem ser enquadradas no MEI.
O raciocínio é o seguinte: o MEI não admite ocupações que exijam registro em conselho profissional (aqui, o CRP) nem atividades classificadas como intelectuais/científicas. A psicologia é as duas coisas ao mesmo tempo. Por isso, não adianta procurar um "código de MEI para psicólogo" — ele não existe, e tentar forçar um enquadramento parecido gera problema fiscal e ético.
Ponto central deste guia: não existe MEI para psicólogo. Se alguém prometer abrir um MEI "como terapeuta", "consultor" ou "coach" para você atender clinicamente, isso é enquadramento indevido — pode gerar autuação e não protege o seu exercício profissional. A saída correta é outra estrutura de CNPJ (EI ou SLU) ou atuar como autônomo pessoa física.
A boa notícia: as alternativas legais são acessíveis e, dependendo do seu faturamento, podem inclusive resultar em carga tributária competitiva. É disso que trata o restante do guia.
As opções reais de CNPJ (EI e SLU)
Se o MEI está fora, quais são os caminhos para o psicólogo ter um CNPJ? Os dois formatos mais comuns para quem atende sozinho(a) são o Empresário Individual (EI) e a Sociedade Limitada Unipessoal (SLU). Ambos permitem uma única pessoa como titular — você não precisa de sócio.
Empresário Individual (EI)
É a formalização de uma pessoa física que exerce atividade empresária em nome próprio. É simples de abrir e tem custo baixo. A característica que mais pesa na decisão é a responsabilidade: no EI, em regra, não há a mesma separação de patrimônio que existe na SLU. Vale confirmar com contador(a) e advogado(a) como isso se aplica ao seu caso.
Sociedade Limitada Unipessoal (SLU)
A SLU é uma sociedade limitada com um único titular. O grande atrativo é a separação entre o patrimônio da empresa e o seu patrimônio pessoal (a chamada responsabilidade limitada ao capital social), o que dá mais proteção. Costuma exigir um pouco mais de formalidade que o EI, mas hoje é uma escolha muito popular para profissionais liberais.
| Critério | EI | SLU |
|---|---|---|
| Nº de titulares | 1 | 1 |
| Separação de patrimônio | Menor | Maior (responsabilidade limitada) |
| Formalidade/custo inicial | Menor | Um pouco maior |
| Enquadramento tributário | Simples ou Lucro Presumido | Simples ou Lucro Presumido |
Existem outras figuras jurídicas (como sociedades com sócios, se você atende em grupo), mas para o consultório individual EI e SLU concentram a maioria das decisões. A escolha entre os dois é jurídica e patrimonial — leve-a a um(a) contador(a) e, se houver dúvida sobre proteção patrimonial, a um(a) advogado(a).
Simples Nacional: Anexo III ou V e o Fator R
Aberto o CNPJ (EI ou SLU), o próximo passo é o enquadramento tributário. O regime mais comum para o psicólogo iniciante é o Simples Nacional, que unifica vários tributos em uma guia mensal (DAS) e costuma simplificar a vida de quem está começando.
Dentro do Simples, os serviços de psicologia podem cair em dois anexos diferentes, e a diferença de carga entre eles é relevante:
- Anexo III: tende a ter alíquotas efetivas menores. É o mais desejado.
- Anexo V: tende a ser mais oneroso.
O que decide entre III e V: o Fator R
O Fator R é a relação entre a sua folha de pagamento (salários, pró-labore e encargos, nos termos da legislação) e o seu faturamento, medida em um período. Funciona como uma "chave":
- Se o Fator R atinge o patamar exigido pela legislação, os serviços de psicologia são tributados pelo Anexo III (mais leve).
- Se o Fator R fica abaixo desse patamar, caem no Anexo V (mais pesado).
Na prática, o pró-labore que você retira como titular entra nesse cálculo de folha. Por isso, definir corretamente o pró-labore junto ao contador pode ser a diferença entre pagar Anexo III ou Anexo V. É um dos ajustes de gestão que mais impacta o bolso do consultório.
O percentual exato do patamar do Fator R, as alíquotas de cada anexo e as faixas de faturamento mudam ao longo do tempo e não devem ser decorados de cabeça. Confirme sempre os números vigentes no Portal do Simples Nacional e com seu(sua) contador(a) na data em que for decidir.
Lucro Presumido: quando pode fazer sentido
O Simples Nacional não é o único regime. O Lucro Presumido é outra opção de tributação para o CNPJ, e em algumas situações pode sair mais vantajoso — especialmente conforme o faturamento cresce e a estrutura de despesas muda.
No Lucro Presumido, a base de cálculo de alguns tributos é estimada a partir de um percentual do faturamento (a "presunção"), e há tributos que incidem separadamente, além das obrigações municipais. A comparação com o Simples não é automática: depende do seu volume de receita, da sua folha, das suas despesas dedutíveis e do seu enquadramento.
Não existe resposta única de "Simples é sempre melhor" ou "Presumido é sempre melhor". O que existe é uma simulação comparativa, feita com os seus números reais, que o(a) contador(a) monta para mostrar qual regime resulta em menor carga total no seu caso. Refazer essa simulação de tempos em tempos (por exemplo, na virada de ano ou quando o faturamento dá um salto) faz parte de uma boa gestão.
A psicóloga Marina abriu uma SLU e começou no Simples, Anexo V, porque não retirava pró-labore. Ao revisar com a contadora, passou a retirar um pró-labore adequado, elevou o Fator R e migrou para o Anexo III, reduzindo a carga. Dois anos depois, com faturamento bem maior e poucas despesas, uma nova simulação apontou que o Lucro Presumido passaria a ser mais econômico. Os números de Marina são inventados — o ponto é o método: revisar o enquadramento periodicamente com dados reais.
PJ × autônomo: como pensar a decisão
Antes de correr para abrir CNPJ, vale lembrar que atuar como autônomo (pessoa física) é uma opção legítima — e para muitos consultórios iniciais, a mais simples. Não há "resposta certa universal"; há trade-offs.
Como autônomo, você recolhe o Imposto de Renda pelo Carnê-Leão (mensal, pela tabela progressiva) e pode usar o Livro-Caixa para deduzir despesas ligadas à atividade — como aluguel do consultório e materiais —, reduzindo a base tributável. Emite recibo/RPA e recolhe o ISS como profissional autônomo, conforme regras do seu município.
| Aspecto | Autônomo (PF) | PJ (EI ou SLU) |
|---|---|---|
| Abertura | Sem CNPJ; mais simples | Exige abertura e contador |
| Imposto de Renda | Carnê-Leão (tabela progressiva) | DAS (Simples) ou Presumido |
| Dedução de despesas | Livro-Caixa | Depende do regime |
| Convênios/pessoa jurídica | Limitado | Facilita credenciamento e contratos PJ |
| Custo de manutenção | Menor | Honorários contábeis mensais |
Regra geral de raciocínio: em faturamentos menores, o autônomo com Livro-Caixa costuma ser competitivo e mais barato de manter; conforme a receita cresce, a tabela progressiva do IR pesa mais, e o CNPJ no Simples (idealmente Anexo III) tende a ficar mais eficiente. O ponto de virada depende dos seus números — é exatamente o tipo de conta que o(a) contador(a) faz. Aprofundamos essa decisão no guia CNPJ para psicólogo e no IR do psicólogo autônomo.
ISS e obrigações municipais
Independentemente de você ser autônomo ou PJ, o serviço de psicologia é um serviço e, portanto, sujeito ao ISS (Imposto Sobre Serviços), que é municipal. Isso significa que as regras, alíquotas e formas de recolhimento variam de cidade para cidade.
Alguns pontos que costumam aparecer na prática do consultório:
- Inscrição municipal: muitos municípios exigem cadastro na prefeitura para emitir nota fiscal de serviço.
- Nota Fiscal de Serviço eletrônica (NFS-e): a emissão e o padrão dependem do sistema da sua prefeitura.
- ISS fixo para profissionais: alguns municípios oferecem regimes específicos para profissionais liberais/sociedades de profissionais; verifique se você se enquadra.
- Alíquotas: o ISS tem uma faixa definida em lei nacional, mas o percentual efetivo é fixado por cada município dentro dessa faixa.
Não decore percentuais de ISS: eles dependem do seu município e podem mudar. Confirme na sua prefeitura a alíquota, a exigência de inscrição e o modelo de NFS-e antes de começar a emitir notas. Emitir nota corretamente também é o que viabiliza o reembolso de convênios para o seu paciente.
Passo a passo geral para abrir
Este é um roteiro geral — a ordem e os detalhes podem variar conforme o formato jurídico e o seu município. Faça-o acompanhado(a) de um(a) contador(a).
- Defina o formato: autônomo (sem CNPJ), EI ou SLU. Considere proteção patrimonial, custo de manutenção e seus planos de crescimento.
- Defina o CNAE de psicologia: a atividade econômica correta para "atividades de psicologia e psicanálise" (o contador confirma o código vigente).
- Escolha o regime tributário: Simples Nacional (mirando Anexo III via Fator R) ou Lucro Presumido, com base em uma simulação com seus números.
- Registre a empresa: Junta Comercial (para EI/SLU) e obtenção do CNPJ na Receita Federal, normalmente via portais integrados de abertura de empresas.
- Providencie a inscrição municipal: cadastro na prefeitura e habilitação para emitir NFS-e; verifique também o alvará, quando exigido.
- Organize pró-labore e folha: defina com o contador a retirada que faz sentido para o Fator R e para a sua realidade.
- Mantenha a rotina em dia: emissão de notas, guias mensais e escrituração. Uma ferramenta de gestão de agenda e finanças ajuda a não perder recibos e faturamento — veja software para psicólogos.
Sobre precificar o serviço que vai gerar todo esse faturamento, vale combinar a estrutura tributária com uma política clara de honorários — tema do guia quanto cobrar por sessão.
Por que um contador é indispensável
Talvez a mensagem mais honesta deste guia seja esta: as decisões acima têm impacto direto no seu bolso e nas suas obrigações legais, e o número certo depende dos seus dados reais. Enquadrar-se no Anexo III em vez do V, escolher entre Simples e Presumido, calibrar o pró-labore para o Fator R, cumprir o ISS do seu município — tudo isso é trabalho técnico de contabilidade, não algo que se resolve com uma regra de bolso da internet.
Um(a) contador(a) faz a simulação comparativa, cuida das guias e prazos, evita autuações e ajusta o enquadramento conforme o consultório cresce. Para questões de proteção patrimonial e contratos, um(a) advogado(a) complementa. O custo desses profissionais costuma ser pequeno diante do que você economiza (e do risco que evita).
Este conteúdo é orientação geral e educativa e não substitui a análise de um(a) contador(a) ou advogado(a) no seu caso concreto. Alíquotas, faixas, patamares do Fator R, regras de ISS e prazos mudam e devem ser confirmados nas fontes oficiais (Receita Federal, Portal do Simples Nacional, sua prefeitura) na data da decisão.
Um último lembrete de ética profissional, independente da estrutura escolhida: o Código de Ética exige combinação clara de honorários, veda o aviltamento e proíbe reter documento ou prontuário do paciente por dívida. Organizar a parte tributária é gestão; tratar bem a relação com o paciente é a base de tudo.
Entre e descubra tudo por dentro — criar conta é grátis.
Perguntas frequentes
Fontes oficiais
- Portal do Simples Nacional (Receita Federal)
- Receita Federal (gov.br)
- Portal Empresas e Negócios / Empreendedor (gov.br)
- Código de Ética Profissional do Psicólogo (Res. CFP 010/2005)
Leia também
Conteúdo educativo elaborado a partir das publicações oficiais do CFP e da legislação vigente, com as fontes listadas acima. Não substitui orientação do seu CRP, de contador ou de advogado no caso concreto. Como produzimos e revisamos.