IR do psicólogo autônomo: carnê-leão, livro-caixa e deduções
O psicólogo autônomo acerta o imposto de renda em duas camadas: mês a mês, pelo carnê-leão (recolhimento obrigatório sobre o que recebe de pessoas físicas, seguindo a tabela progressiva vigente, de 0% a 27,5%), e uma vez por ano, na declaração de ajuste, que compara o que foi pago com o que era devido. O maior aliado para pagar menos dentro da lei é o livro-caixa: aluguel da sala, secretária, sistema de prontuário, anuidade do CRP e outras despesas da atividade reduzem a base tributável. Este guia é orientação geral e não substitui contador(a); alíquotas e regras devem ser confirmadas na Receita Federal na data.
Como o IR do psicólogo autônomo funciona (em duas camadas)
Quem atende como pessoa física (recibo de autônoma, sem CNPJ) lida com o imposto de renda em dois momentos que se conversam:
- Camada mensal — carnê-leão: a cada mês em que você recebe de pessoas físicas (os seus pacientes particulares) ou do exterior, apura e recolhe o IR sobre esse rendimento, já podendo abater as despesas do consultório pelo livro-caixa;
- Camada anual — declaração de ajuste: em geral entre março e maio do ano seguinte, você reúne tudo o que ganhou e pagou no ano e a Receita calcula se sobrou imposto a restituir ou a complementar.
Há uma diferença importante conforme quem paga você. Quando o pagador é pessoa física, a responsabilidade de recolher o imposto mensal é sua (carnê-leão). Quando o pagador é pessoa jurídica — uma clínica, empresa ou convênio que te contrata como autônoma —, normalmente a fonte pagadora já retém o IR na fonte e informa isso à Receita; esse valor não entra no carnê-leão, mas aparece na sua declaração anual como imposto já pago.
Na prática, a maioria dos consultórios particulares vive dos recebimentos de pessoa física — então o carnê-leão costuma ser a rotina central.
O carnê-leão mês a mês
O carnê-leão é o recolhimento mensal e obrigatório do IRPF sobre rendimentos recebidos de outra pessoa física ou do exterior. Para o consultório, isso significa: somou os recibos de pacientes particulares no mês, apura o imposto e paga.
O passo a passo do mês
- Registre no programa Carnê-Leão (disponível no e-CAC / portal e-CAC da Receita, também integrado ao app e ao sistema da declaração) o total recebido de pessoas físicas no mês;
- Lance as despesas dedutíveis da atividade (livro-caixa) e as deduções pessoais cabíveis (como dependentes e pensão alimentícia judicial);
- O programa aplica a tabela progressiva vigente (faixas de 0% a 27,5%, com parcela a deduzir) sobre a base já reduzida e calcula o imposto;
- Gere o DARF e pague até o último dia útil do mês seguinte ao recebimento.
As faixas e os valores da tabela progressiva mudam de tempos em tempos — sempre confira os números atuais no programa oficial da Receita antes de fechar o cálculo.
Livro-caixa: o que dá para deduzir (e o que não dá)
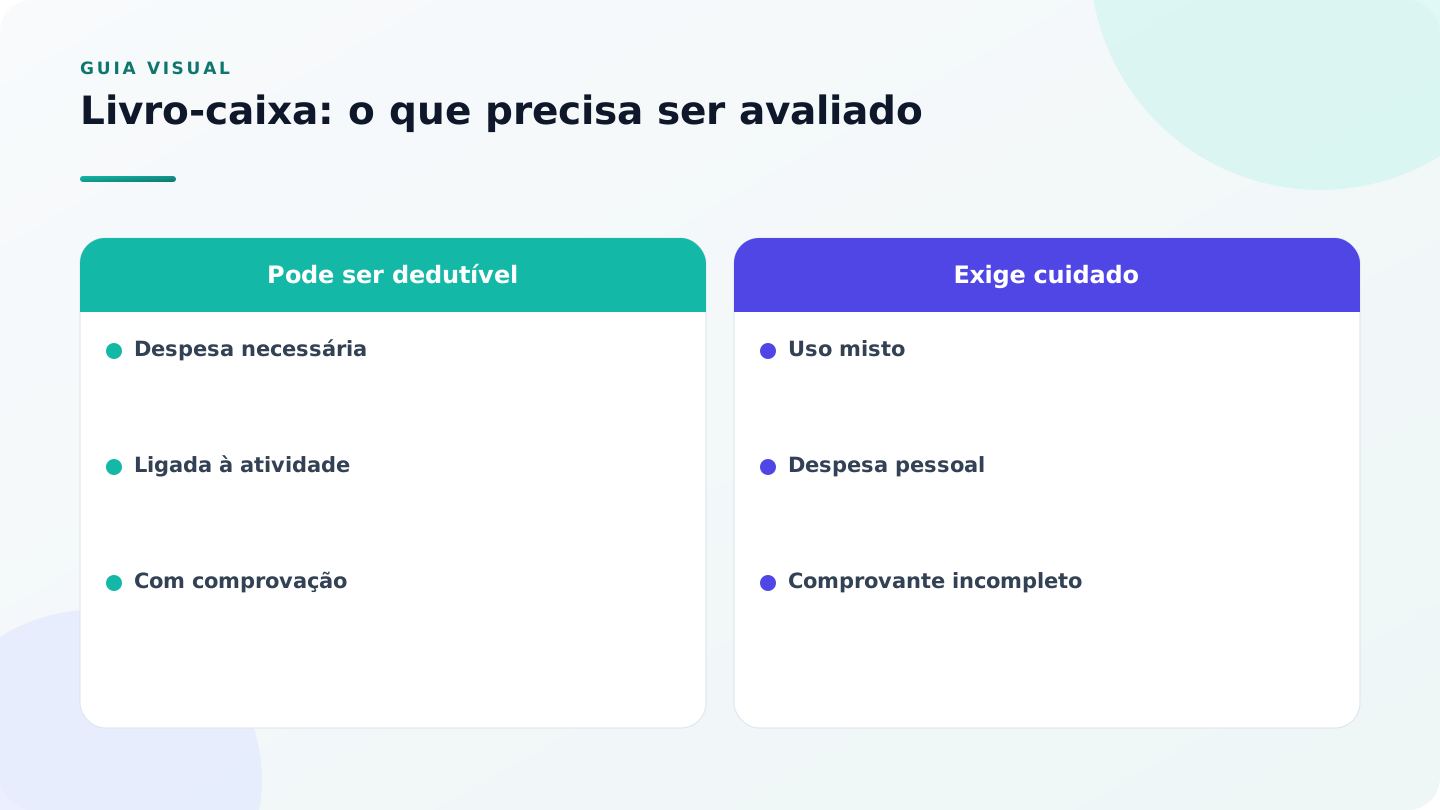
Aqui está a diferença entre pagar imposto sobre o faturamento bruto e pagar sobre o resultado real da atividade. O livro-caixa é o registro das despesas de custeio necessárias ao exercício da profissão — e elas abatem a base do carnê-leão.
Costumam ser dedutíveis
- Aluguel da sala/consultório, condomínio e IPTU do imóvel usado na atividade;
- Água, luz, internet e telefone do consultório;
- Salário e encargos de secretária/recepcionista e serviços de terceiros (contador, faxina);
- Material de consumo e de escritório, materiais de aplicação e insumos;
- Sistema de prontuário e agenda, plataforma de teleconsulta;
- Anuidade do CRP, cursos, supervisão e educação continuada;
- Benfeitorias no ambiente profissional que você custeia e não será reembolsada.
Em geral NÃO entram
- Despesas com veículo — combustível, estacionamento, manutenção, seguro, IPVA (salvo exceções legais que não alcançam a psicologia clínica);
- Despesas pessoais sem relação com a atividade;
- Gastos sem comprovação idônea (nota, recibo, contrato).
Para a despesa ser aceita, ela precisa estar ligada à atividade, ter sido efetivamente paga, estar escriturada e ter documento que comprove. Guarde os comprovantes de forma organizada.
Recibos: a base de tudo (e o reembolso do paciente)
O recibo é o documento que sustenta os dois lados: comprova o seu rendimento e permite que o paciente use o valor no imposto de renda dele. Um recibo bem feito traz, no mínimo, seus dados e CRP, o CPF e nome do paciente, a data, o valor e a descrição do serviço (por exemplo, "atendimento psicológico").
Reembolso por convênio e o padrão TISS
Muitos pacientes atendidos particularmente pedem reembolso ao plano de saúde. Nesse fluxo, o paciente apresenta o recibo (e, quando exigido, formulários no padrão TISS, da ANS) para a operadora, que reembolsa conforme o contrato dele. Você fornece o recibo; a relação de reembolso é entre paciente e plano. Para entender melhor esse fluxo, veja o guia de convênios e reembolso na psicologia.
ISS e INSS: os outros dois recolhimentos do autônomo
O IR não é o único tributo da vida autônoma. Dois recolhimentos costumam andar junto:
- ISS (Imposto Sobre Serviços): é municipal e incide sobre o serviço prestado. A alíquota varia conforme a lei de cada cidade, dentro da faixa constitucional (entre 2% e 5%); em muitos municípios o autônomo recolhe um ISS fixo anual como profissional liberal, em vez de percentual por atendimento. Confirme na prefeitura como funciona na sua cidade;
- INSS (contribuinte individual): para previdência, o autônomo contribui como contribuinte individual. Há o plano normal (percentual maior, que dá acesso a mais benefícios) e o plano simplificado (percentual menor, com restrições de benefícios). As alíquotas e a base de cálculo têm regras próprias — confirme os percentuais vigentes na fonte oficial ou com o contador.
Esses dois recolhimentos são independentes do carnê-leão: pagar o IR mensal não substitui ISS nem INSS.
A declaração anual de ajuste
Uma vez por ano, tudo se encontra na Declaração de Ajuste Anual do IRPF. Se você usou o programa Carnê-Leão ao longo do ano, os dados são importados para a declaração, o que reduz muito o retrabalho.
Na declaração você reúne:
- os rendimentos tributáveis recebidos de pessoa física (seus pacientes particulares, via carnê-leão);
- os rendimentos recebidos de pessoa jurídica com IR já retido na fonte (clínicas, empresas, convênios que te contrataram como autônoma);
- as deduções legais — dependentes, despesas médicas e de saúde suas, educação (dentro do limite), previdência oficial e, se for o caso, previdência privada.
O sistema compara o imposto devido no ano com o que você já pagou (carnê-leão + retenções). Se pagou a mais, tem restituição; se pagou a menos, complementa o que faltou. Escolher entre o modelo completo (com todas as deduções) e o simplificado (desconto padrão) é uma decisão de qual resulta em menos imposto — o próprio programa mostra os dois cenários.
Quando o carnê-leão deixa de compensar (autônomo × PJ)
Conforme o faturamento cresce, a tabela progressiva do autônomo (até 27,5%) pode ficar mais pesada do que a carga de uma pessoa jurídica no Simples Nacional. É aí que muita psicóloga estuda abrir CNPJ.
O ponto-chave é o fator R: quando a folha de pagamento (incluindo o pró-labore e encargos) representa 28% ou mais do faturamento, a atividade de psicologia é tributada pelo Anexo III (alíquotas a partir de faixas menores, na casa de ~6%) em vez do Anexo V (que começa mais alto, ~15,5%). São valores de referência que mudam — confirme com o contador.
Lembrando a regra que muita gente confunde: psicólogo não pode ser MEI, porque a psicologia é profissão regulamentada de natureza intelectual, fora das ocupações permitidas a esse regime. As alternativas de PJ são, tipicamente, a Sociedade Limitada Unipessoal (SLU) ou a LTDA no Simples. Para a comparação completa da conta, veja CNPJ para psicólogo e MEI ou ME para psicólogo.
Uma rotina que evita dor de cabeça
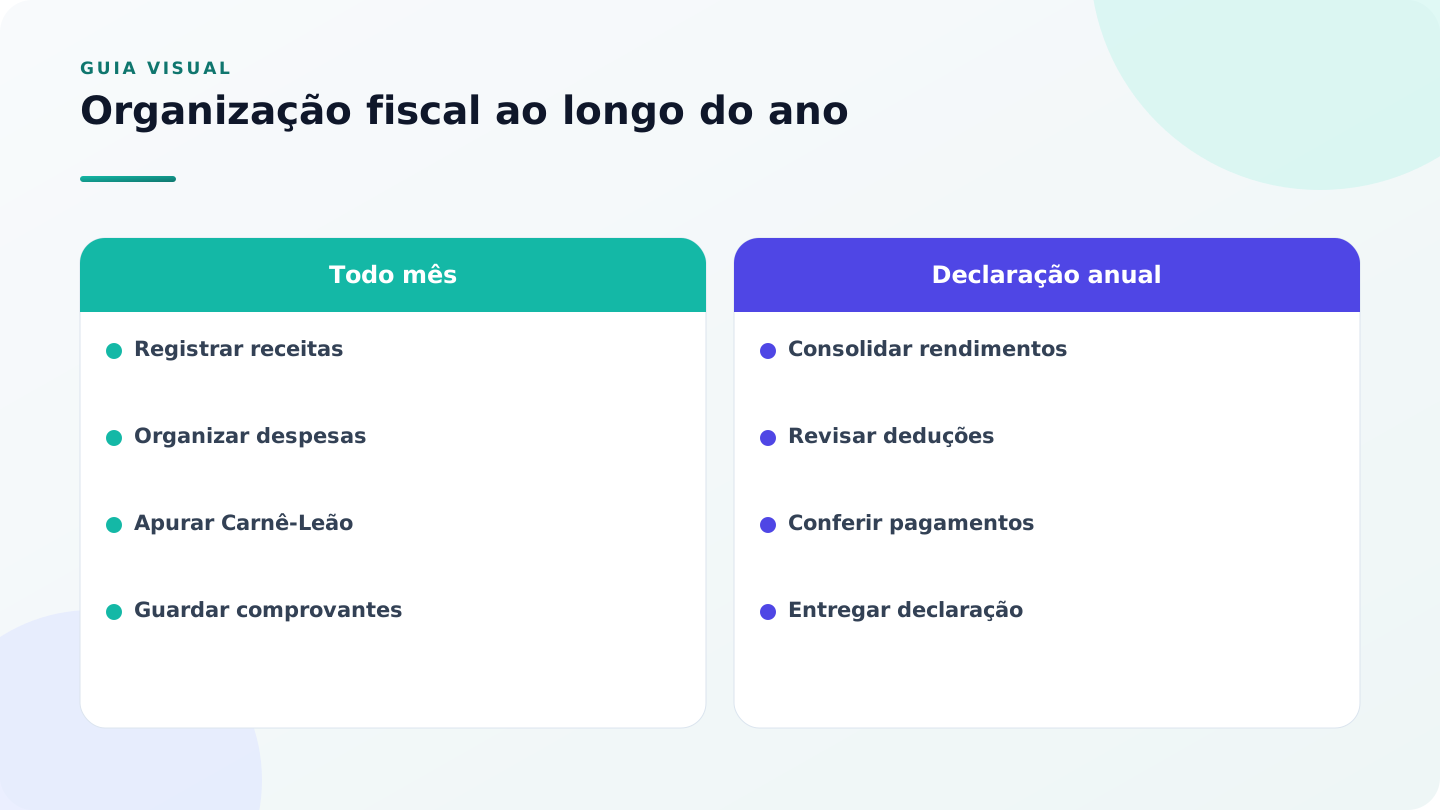
A maior parte dos problemas com o IR do autônomo não vem de "pagar demais" — vem de desorganização. Uma rotina simples resolve:
- Todo mês: emita recibo de cada atendimento, lance receitas e despesas no programa Carnê-Leão e pague o DARF até o último dia útil do mês seguinte;
- Guarde comprovantes: recibos emitidos, notas das despesas do livro-caixa e DARFs pagos — organizados por mês;
- Uma vez por ano: concilie tudo e faça a declaração de ajuste, comparando modelo completo e simplificado;
- Tenha um contador(a): de preferência com experiência em profissionais de saúde — ele orienta o enquadramento, o ISS do seu município e a hora certa de migrar para PJ.
Entre e descubra tudo por dentro — criar conta é grátis.
Perguntas frequentes
Fontes oficiais
- Carnê-leão — Receita Federal (Portal gov.br)
- Deduções do carnê-leão (livro-caixa) — Receita Federal
- Regulamento do Imposto de Renda — Decreto nº 9.580/2018 (livro-caixa)
- Meu Imposto de Renda (declaração anual) — Receita Federal
- Padrão TISS e saúde suplementar — ANS (gov.br)
- Código de Ética Profissional do Psicólogo — Resolução CFP nº 010/2005
Leia também
Conteúdo educativo elaborado a partir das publicações oficiais do CFP e da legislação vigente, com as fontes listadas acima. Não substitui orientação do seu CRP, de contador ou de advogado no caso concreto. Como produzimos e revisamos.